Le secteur bancaire français traverse une phase de restructuration marquée par des fermetures d’agences à un rythme soutenu. Plusieurs enseignes nationales réduisent leur maillage territorial, ce qui alimente régulièrement des interrogations sur la solidité de certains établissements. Clarifier ce que recouvrent ces fermetures, et ce qu’elles ne signifient pas, permet de prendre des décisions financières plus éclairées.
Fermeture d’agence et défaillance bancaire : une confusion à lever
La réduction du nombre d’agences physiques ne traduit pas une fragilité financière de la banque concernée. Fermer une agence n’équivaut pas à fermer une banque. En droit français, la disparition effective d’un établissement de crédit relève d’une décision de supervision et de résolution prise par les autorités compétentes, et non d’une simple contraction du réseau commercial.
Le droit à indemnisation des déposants ne naît que lorsque l’autorité constate l’indisponibilité des fonds, pas quand un point de vente baisse le rideau. Cette distinction juridique est fondamentale pour comprendre la portée réelle des annonces de fermetures qui se multiplient dans la presse.
Plusieurs médias publient régulièrement des listes de banques susceptibles de fermer en 2025, mais ces inventaires portent sur des agences physiques, pas sur des établissements au bord de la cessation d’activité. La nuance est de taille pour les clients qui redoutent de perdre leur épargne.
Quelles banques ferment le plus d’agences en France en 2025
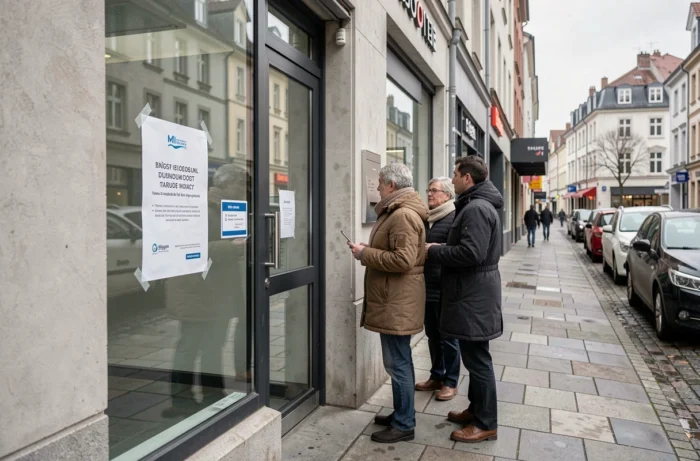
Parmi les réseaux les plus concernés, SG et le Crédit Mutuel Alliance Fédérale figurent en tête des fermetures d’agences en 2025, selon les données sectorielles disponibles. Ces deux groupes mènent des plans de rationalisation ambitieux qui touchent plusieurs centaines de points de vente.
Les réseaux mutualistes et régionaux, longtemps épargnés, commencent eux aussi à réduire leur présence. En revanche, leur maillage reste souvent plus dense dans les zones rurales et périurbaines, là où les banques nationales ont déjà largement rationalisé.
La France conserve malgré tout environ 48 agences pour 100 000 habitants, un ratio nettement supérieur à la moyenne de la zone euro (autour de 30). Ce chiffre relativise l’ampleur du mouvement : le pays part d’un réseau historiquement très fourni, et les fermetures relèvent davantage d’un ajustement structurel que d’un effondrement.
Une logique de rentabilité, pas de survie
Les banques qui ferment des agences le font pour des raisons de coûts d’exploitation, pas parce qu’elles sont en difficulté prudentielle. Maintenir un local, du personnel d’accueil et des infrastructures physiques pour des opérations que la majorité des clients effectuent désormais en ligne représente un poste de dépense difficile à justifier.
La montée en puissance des usages numériques accélère mécaniquement la réduction du réseau. Les virements, consultations de solde, demandes de crédit et même certaines souscriptions d’assurance passent par des applications ou des espaces en ligne. L’agence physique devient un lieu de conseil pour des opérations complexes (crédit immobilier, gestion patrimoniale), pas un guichet du quotidien.
Fracture territoriale et accès aux services bancaires
L’impact des fermetures ne se répartit pas uniformément sur le territoire. Les zones rurales et les petites villes perdent parfois leur dernière agence, ce qui pose un problème d’accès concret pour les populations les plus éloignées du numérique.
- Les personnes âgées peu familiarisées avec les outils digitaux se retrouvent sans interlocuteur physique pour des opérations courantes comme un retrait d’espèces ou un dépôt de chèque.
- Les professionnels et petites entreprises en milieu rural dépendent encore largement d’un conseiller local pour leurs besoins de trésorerie et de financement.
- Les communes qui perdent leur dernière agence constatent souvent un effet domino sur l’attractivité commerciale du centre-bourg.
Les données disponibles ne permettent pas de conclure que des mécanismes de compensation (bureaux de poste, points relais bancaires) suffisent à couvrir les besoins des territoires les plus touchés.
Anticiper une fermeture d’agence : les démarches concrètes
Quand votre agence annonce sa fermeture, la banque est tenue de vous en informer et de vous proposer un rattachement à une autre agence du réseau. Votre compte, vos contrats et vos moyens de paiement restent actifs. Aucune démarche de votre part n’est requise pour maintenir la continuité du service.
Si vous souhaitez profiter de l’occasion pour changer d’établissement, le mandat de mobilité bancaire simplifie la transition. L’établissement d’accueil se charge de transférer vos virements et prélèvements récurrents dans un délai encadré par la loi.
- Vérifiez que votre nouvelle banque propose les services dont vous avez réellement besoin (remise de chèques, conseiller dédié, accès à un distributeur proche).
- Anticipez la clôture de l’ancien compte en vérifiant qu’aucun prélèvement résiduel ne pointe encore vers lui.
- Conservez vos relevés bancaires : ils constituent une preuve en cas de litige ultérieur sur des opérations en cours de transfert.
Garantie des dépôts : un filet de sécurité réglementaire
En cas de défaillance réelle d’un établissement, le Fonds de Garantie des Dépôts et de Résolution (FGDR) couvre les dépôts jusqu’à un plafond défini par la réglementation européenne. Ce mécanisme protège les épargnants indépendamment du nombre d’agences ouvertes. La solidité d’une banque se mesure à ses ratios prudentiels, pas à la taille de son réseau physique.
Le réflexe le plus utile face aux annonces de fermetures reste de distinguer ce qui relève d’une stratégie commerciale (réduction du réseau) de ce qui relèverait d’un risque systémique (défaut de solvabilité). En France, les établissements sont supervisés par l’ACPR, qui intervient bien avant qu’un défaut ne menace les déposants. Les fermetures d’agences prévues en 2025 s’inscrivent dans la première catégorie, pas dans la seconde.