O setor bancário francês está passando por uma fase de reestruturação marcada pelo fechamento de agências a um ritmo acelerado. Várias marcas nacionais estão reduzindo sua presença territorial, o que gera regularmente questionamentos sobre a solidez de certos estabelecimentos. Esclarecer o que essas fechaduras significam, e o que não significam, permite tomar decisões financeiras mais informadas.
Fechamento de agência e falência bancária: uma confusão a ser esclarecida
A redução do número de agências físicas não traduz uma fragilidade financeira do banco em questão. Fechar uma agência não equivale a fechar um banco. Em direito francês, a extinção efetiva de um estabelecimento de crédito é resultado de uma decisão de supervisão e resolução tomada pelas autoridades competentes, e não de uma simples contração da rede comercial.
O direito à indenização dos depositantes só surge quando a autoridade constata a indisponibilidade dos fundos, não quando um ponto de venda fecha suas portas. Essa distinção jurídica é fundamental para entender a verdadeira extensão dos anúncios de fechamento que se multiplicam na imprensa.
Vários meios de comunicação publicam regularmente listas de bancos suscetíveis de fechar em 2025, mas esses inventários se referem a agências físicas, não a estabelecimentos à beira da cessação de atividades. A nuance é significativa para os clientes que temem perder suas economias.
Quais bancos fecham mais agências na França em 2025
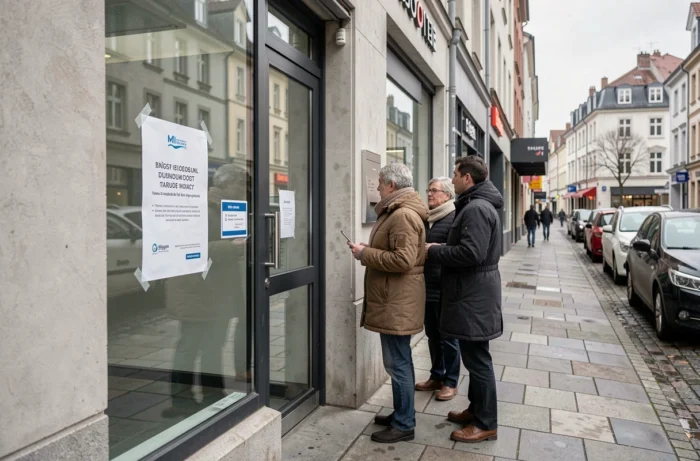
Entre as redes mais afetadas, SG e o Crédit Mutuel Alliance Fédérale estão no topo dos fechamentos de agências em 2025, de acordo com os dados setoriais disponíveis. Esses dois grupos estão implementando planos de racionalização ambiciosos que afetam várias centenas de pontos de venda.
As redes mutualistas e regionais, que foram poupadas por muito tempo, também começam a reduzir sua presença. No entanto, sua cobertura ainda é frequentemente mais densa em áreas rurais e periurbanas, onde os bancos nacionais já racionalizaram amplamente.
A França mantém, apesar de tudo, cerca de 48 agências para 100.000 habitantes, uma proporção significativamente superior à média da zona do euro (cerca de 30). Esse número relativiza a magnitude do movimento: o país parte de uma rede historicamente muito densa, e os fechamentos são mais um ajuste estrutural do que um colapso.
Uma lógica de rentabilidade, não de sobrevivência
Os bancos que fecham agências o fazem por razões de custos operacionais, não porque estão em dificuldade prudencial. Manter um local, pessoal de atendimento e infraestrutura física para operações que a maioria dos clientes agora realiza online representa um gasto difícil de justificar.
A ascensão dos usos digitais acelera mecanicamente a redução da rede. As transferências, consultas de saldo, pedidos de crédito e até mesmo algumas subscrições de seguros são feitas por meio de aplicativos ou espaços online. A agência física se torna um local de consultoria para operações complexas (crédito imobiliário, gestão patrimonial), não um balcão do dia a dia.
Fratura territorial e acesso aos serviços bancários
O impacto dos fechamentos não se distribui uniformemente pelo território. As áreas rurais e pequenas cidades às vezes perdem sua última agência, o que representa um problema de acesso concreto para as populações mais distantes do digital.
- Pessoas idosas pouco familiarizadas com ferramentas digitais se encontram sem interlocutor físico para operações comuns, como um saque em dinheiro ou um depósito de cheque.
- Profissionais e pequenas empresas em áreas rurais ainda dependem amplamente de um consultor local para suas necessidades de tesouraria e financiamento.
- Os municípios que perdem sua última agência frequentemente observam um efeito dominó na atratividade comercial do centro da cidade.
Os dados disponíveis não permitem concluir que mecanismos de compensação (agências dos correios, pontos de atendimento bancário) sejam suficientes para cobrir as necessidades dos territórios mais afetados.
Antecipar um fechamento de agência: as etapas concretas
Quando sua agência anuncia seu fechamento, o banco é obrigado a informá-lo e a lhe propor um vínculo a outra agência da rede. Sua conta, seus contratos e seus meios de pagamento permanecem ativos. Nenhuma ação de sua parte é necessária para manter a continuidade do serviço.
Se você deseja aproveitar a oportunidade para mudar de instituição, o mandato de mobilidade bancária simplifica a transição. A instituição de acolhimento se encarrega de transferir suas transferências e débitos recorrentes dentro de um prazo estabelecido pela lei.
- Verifique se seu novo banco oferece os serviços de que você realmente precisa (depósito de cheques, consultor dedicado, acesso a um caixa eletrônico próximo).
- Antecipe o fechamento da antiga conta verificando se nenhum débito residual ainda está vinculado a ela.
- Guarde seus extratos bancários: eles constituem uma prova em caso de litígios futuros sobre operações em processo de transferência.
Garantia dos depósitos: uma rede de segurança regulatória
Em caso de falência real de um estabelecimento, o Fundo de Garantia de Depósitos e de Resolução (FGDR) cobre os depósitos até um limite definido pela regulamentação europeia. Esse mecanismo protege os poupadores independentemente do número de agências abertas. A solidez de um banco é medida por seus índices prudenciais, não pelo tamanho de sua rede física.
O reflexo mais útil diante dos anúncios de fechamentos é distinguir o que se refere a uma estratégia comercial (redução da rede) do que poderia ser um risco sistêmico (default de solvência). Na França, os estabelecimentos são supervisionados pela ACPR, que intervém muito antes que um default ameace os depositantes. Os fechamentos de agências previstos para 2025 se enquadram na primeira categoria, não na segunda.