El sector bancario francés atraviesa una fase de reestructuración marcada por el cierre de agencias a un ritmo sostenido. Varias marcas nacionales reducen su cobertura territorial, lo que alimenta regularmente interrogantes sobre la solidez de ciertos establecimientos. Aclarar lo que implican estos cierres, y lo que no significan, permite tomar decisiones financieras más informadas.
Cierre de agencia y quiebra bancaria: una confusión a despejar
La reducción del número de agencias físicas no refleja una fragilidad financiera del banco en cuestión. Cerrar una agencia no equivale a cerrar un banco. En derecho francés, la desaparición efectiva de un establecimiento de crédito depende de una decisión de supervisión y resolución tomada por las autoridades competentes, y no de una simple contracción de la red comercial.
El derecho a indemnización de los depositantes solo nace cuando la autoridad constata la indisponibilidad de los fondos, no cuando un punto de venta baja la persiana. Esta distinción jurídica es fundamental para comprender la verdadera magnitud de los anuncios de cierres que se multiplican en la prensa.
Varios medios publican regularmente listas de bancos susceptibles de cerrar en 2025, pero estos inventarios se refieren a agencias físicas, no a establecimientos al borde de la cesación de actividades. La diferencia es significativa para los clientes que temen perder sus ahorros.
Qué bancos cierran más agencias en Francia en 2025
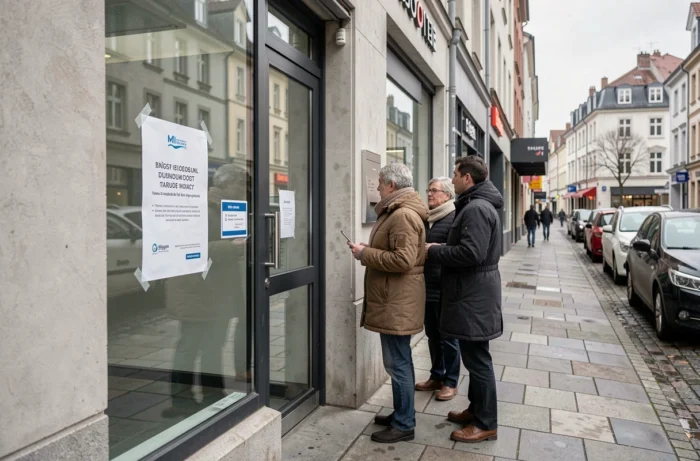
Entre las redes más afectadas, SG y el Crédit Mutuel Alliance Fédérale figuran a la cabeza de los cierres de agencias en 2025, según los datos sectoriales disponibles. Estos dos grupos están llevando a cabo planes de racionalización ambiciosos que afectan a varios cientos de puntos de venta.
Las redes mutualistas y regionales, que durante mucho tiempo fueron perdonadas, también comienzan a reducir su presencia. Sin embargo, su cobertura sigue siendo a menudo más densa en las zonas rurales y periurbanas, donde los bancos nacionales ya han racionalizado en gran medida.
A pesar de todo, Francia conserva alrededor de 48 agencias por cada 100,000 habitantes, una proporción claramente superior a la media de la zona euro (alrededor de 30). Esta cifra relativiza la magnitud del movimiento: el país parte de una red históricamente muy amplia, y los cierres son más un ajuste estructural que un colapso.
Una lógica de rentabilidad, no de supervivencia
Los bancos que cierran agencias lo hacen por razones de costos operativos, no porque estén en dificultades prudenciales. Mantener un local, personal de atención y una infraestructura física para operaciones que la mayoría de los clientes realizan ahora en línea representa un gasto difícil de justificar.
El aumento de los usos digitales acelera mecánicamente la reducción de la red. Las transferencias, consultas de saldo, solicitudes de crédito e incluso algunas suscripciones de seguros se realizan a través de aplicaciones o espacios en línea. La agencia física se convierte en un lugar de asesoramiento para operaciones complejas (crédito hipotecario, gestión patrimonial), no en un mostrador del día a día.
Fractura territorial y acceso a los servicios bancarios
El impacto de los cierres no se distribuye uniformemente en el territorio. Las zonas rurales y las pequeñas ciudades a veces pierden su última agencia, lo que plantea un problema de acceso concreto para las poblaciones más alejadas del mundo digital.
- Las personas mayores poco familiarizadas con las herramientas digitales se quedan sin interlocutor físico para operaciones cotidianas como un retiro de efectivo o un depósito de cheque.
- Los profesionales y pequeñas empresas en el medio rural todavía dependen en gran medida de un asesor local para sus necesidades de tesorería y financiación.
- Los municipios que pierden su última agencia a menudo notan un efecto dominó en la atractividad comercial del centro del pueblo.
Los datos disponibles no permiten concluir que los mecanismos de compensación (oficinas de correos, puntos de atención bancaria) sean suficientes para cubrir las necesidades de los territorios más afectados.
Anticipar un cierre de agencia: los pasos concretos
Cuando su agencia anuncia su cierre, el banco está obligado a informarle y a ofrecerle la posibilidad de unirse a otra agencia de la red. Su cuenta, sus contratos y sus medios de pago permanecen activos. No se requiere ninguna acción de su parte para mantener la continuidad del servicio.
Si desea aprovechar la oportunidad para cambiar de entidad, el mandato de movilidad bancaria simplifica la transición. La entidad de acogida se encarga de transferir sus transferencias y domiciliaciones recurrentes en un plazo establecido por la ley.
- Verifique que su nuevo banco ofrezca los servicios que realmente necesita (entrega de cheques, asesor dedicado, acceso a un cajero cercano).
- Anticipe el cierre de la antigua cuenta asegurándose de que no haya domiciliaciones residuales que aún apunten hacia ella.
- Conserve sus extractos bancarios: constituyen una prueba en caso de litigio posterior sobre operaciones en proceso de transferencia.
Garantía de depósitos: una red de seguridad regulatoria
En caso de quiebra real de un establecimiento, el Fondo de Garantía de Depósitos y de Resolución (FGDR) cubre los depósitos hasta un límite definido por la regulación europea. Este mecanismo protege a los ahorradores independientemente del número de agencias abiertas. La solidez de un banco se mide por sus ratios prudenciales, no por el tamaño de su red física.
El reflejo más útil ante los anuncios de cierres sigue siendo distinguir lo que pertenece a una estrategia comercial (reducción de la red) de lo que podría ser un riesgo sistémico (default de solvencia). En Francia, los establecimientos son supervisados por la ACPR, que interviene mucho antes de que un default amenace a los depositantes. Los cierres de agencias previstos para 2025 se inscriben en la primera categoría, no en la segunda.