Der französische Bankensektor durchläuft eine Phase der Umstrukturierung, die durch die Schließung von Filialen in einem rasanten Tempo gekennzeichnet ist. Mehrere nationale Marken reduzieren ihr geografisches Netzwerk, was regelmäßig Fragen zur Solidität bestimmter Institute aufwirft. Klarzustellen, was diese Schließungen bedeuten und was sie nicht bedeuten, ermöglicht es, fundiertere finanzielle Entscheidungen zu treffen.
Filialschließung und Bankeninsolvenz: eine Verwirrung aufklären
Die Reduzierung der Anzahl physischer Filialen bedeutet nicht die finanzielle Fragilität der betroffenen Bank. Eine Filiale zu schließen, bedeutet nicht, eine Bank zu schließen. Nach französischem Recht hängt das tatsächliche Verschwinden eines Kreditinstituts von einer Aufsichts- und Abwicklungsentscheidung der zuständigen Behörden ab und nicht von einer bloßen Verkleinerung des Vertriebsnetzes.
Das Recht auf Entschädigung für Einleger entsteht erst, wenn die Behörde die Unverfügbarkeit der Gelder feststellt, nicht wenn ein Verkaufsstand die Vorhänge schließt. Diese rechtliche Unterscheidung ist grundlegend, um das tatsächliche Ausmaß der Schließungsankündigungen zu verstehen, die in der Presse zunehmen.
Mehrere Medien veröffentlichen regelmäßig Listen von Banken, die 2025 schließen könnten, aber diese Bestände beziehen sich auf physische Filialen, nicht auf Institute, die kurz vor der Einstellung ihrer Tätigkeit stehen. Der Unterschied ist erheblich für Kunden, die befürchten, ihr Erspartes zu verlieren.
Welche Banken schließen 2025 die meisten Filialen in Frankreich
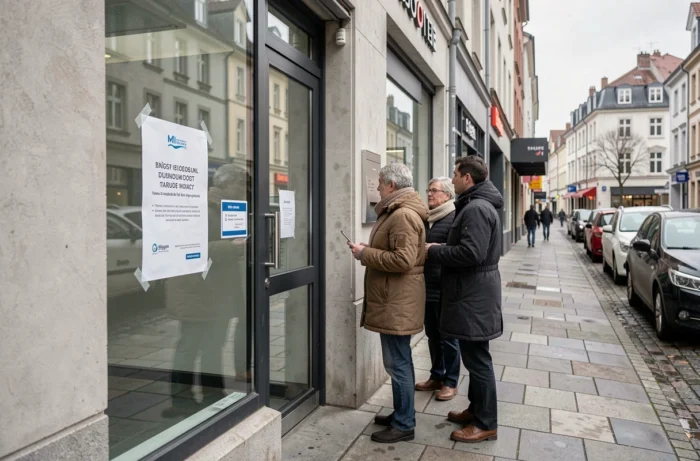
Unter den am stärksten betroffenen Netzwerken stehen SG und der Crédit Mutuel Alliance Fédérale an der Spitze der Filialschließungen im Jahr 2025, laut den verfügbaren Branchendaten. Diese beiden Gruppen führen ehrgeizige Rationalisierungspläne durch, die mehrere Hundert Verkaufsstellen betreffen.
Die genossenschaftlichen und regionalen Netzwerke, die lange Zeit verschont blieben, beginnen ebenfalls, ihre Präsenz zu reduzieren. Ihr Netzwerk bleibt jedoch oft dichter in ländlichen und peri-urbanen Gebieten, wo die nationalen Banken bereits stark rationalisiert haben.
Frankreich behält trotz allem ungefähr 48 Filialen pro 100.000 Einwohner, ein Verhältnis, das deutlich über dem Durchschnitt der Eurozone (rund 30) liegt. Diese Zahl relativiert das Ausmaß der Bewegung: Das Land startet von einem historisch sehr gut ausgestatteten Netzwerk, und die Schließungen sind eher ein strukturelles Anpassung als ein Zusammenbruch.
Eine Rentabilitätslogik, keine Überlebenslogik
Die Banken, die Filialen schließen, tun dies aus Gründen der Betriebskosten, nicht weil sie in einer finanziellen Notlage sind. Ein Lokal, Empfangspersonal und physische Infrastrukturen für Transaktionen, die die Mehrheit der Kunden mittlerweile online durchführt, aufrechtzuerhalten, stellt einen schwer zu rechtfertigenden Kostenpunkt dar.
Der Anstieg der digitalen Nutzung beschleunigt mechanisch die Reduzierung des Netzwerks. Überweisungen, Kontostandsabfragen, Kreditbeantragungen und sogar einige Versicherungsabschlüsse erfolgen über Anwendungen oder Online-Räume. Die physische Filiale wird zu einem Beratungsort für komplexe Transaktionen (Immobilienkredite, Vermögensverwaltung), nicht zu einem Schalter für den Alltag.
Territoriale Kluft und Zugang zu Bankdienstleistungen
Die Auswirkungen der Schließungen verteilen sich nicht gleichmäßig über das Territorium. Ländliche Gebiete und kleine Städte verlieren manchmal ihre letzte Filiale, was ein konkretes Zugangsproblem für die am weitesten von digitalen Lösungen entfernten Bevölkerungsgruppen darstellt.
- Ältere Menschen, die mit digitalen Werkzeugen wenig vertraut sind, finden keinen physischen Ansprechpartner mehr für alltägliche Transaktionen wie Bargeldabhebungen oder Scheckeinzahlungen.
- Professionelle und kleine Unternehmen im ländlichen Raum sind nach wie vor stark auf einen lokalen Berater für ihre Liquiditäts- und Finanzierungsbedürfnisse angewiesen.
- Gemeinden, die ihre letzte Filiale verlieren, stellen oft einen Dominoeffekt auf die kommerzielle Attraktivität des Ortszentrums fest.
Die verfügbaren Daten lassen nicht den Schluss zu, dass Kompensationsmechanismen (Postämter, Bank-Relais-Punkte) ausreichen, um die Bedürfnisse der am stärksten betroffenen Gebiete zu decken.
Eine Filialschließung antizipieren: konkrete Schritte
Wenn Ihre Filiale ihre Schließung ankündigt, ist die Bank verpflichtet, Sie darüber zu informieren und Ihnen einen Anschluss an eine andere Filiale des Netzwerks anzubieten. Ihr Konto, Ihre Verträge und Ihre Zahlungsmittel bleiben aktiv. Es sind keine Schritte Ihrerseits erforderlich, um die Kontinuität des Services aufrechtzuerhalten.
Wenn Sie die Gelegenheit nutzen möchten, um die Bank zu wechseln, vereinfacht das Bankmobilitätsmandat den Übergang. Die aufnehmende Einrichtung kümmert sich um die Übertragung Ihrer Überweisungen und wiederkehrenden Lastschriften innerhalb eines gesetzlich festgelegten Zeitrahmens.
- Überprüfen Sie, ob Ihre neue Bank die Dienstleistungen anbietet, die Sie tatsächlich benötigen (Scheckeinreichung, persönlicher Berater, Zugang zu einem nahegelegenen Geldautomaten).
- Antizipieren Sie die Schließung des alten Kontos, indem Sie sicherstellen, dass keine verbleibenden Lastschriften mehr darauf verweisen.
- Bewahren Sie Ihre Kontoauszüge auf: Sie sind ein Nachweis im Falle eines späteren Streits über Transaktionen, die im Transferprozess sind.
Einlagensicherung: ein regulatorisches Sicherheitsnetz
Im Falle einer tatsächlichen Insolvenz eines Instituts deckt der Einlagensicherungs- und Abwicklungsfonds (FGDR) die Einlagen bis zu einem von der europäischen Regulierung festgelegten Höchstbetrag. Dieses Mechanismus schützt die Sparer unabhängig von der Anzahl der geöffneten Filialen. Die Solidität einer Bank wird an ihren aufsichtsrechtlichen Kennzahlen gemessen, nicht an der Größe ihres physischen Netzwerks.
Der nützlichste Reflex im Angesicht der Schließungsankündigungen bleibt, zwischen dem zu unterscheiden, was eine kommerzielle Strategie (Netzwerkreduzierung) ist und dem, was ein systemisches Risiko (Zahlungsunfähigkeit) darstellen könnte. In Frankreich werden die Institute von der ACPR überwacht, die eingreift, lange bevor eine Zahlungsunfähigkeit die Einleger bedroht. Die für 2025 geplanten Filialschließungen fallen in die erste Kategorie, nicht in die zweite.