De Franse banksector bevindt zich in een herstructureringsfase gekenmerkt door een snelle sluiting van filialen. Verschillende nationale merken verminderen hun territoriale dekking, wat regelmatig vragen oproept over de soliditeit van bepaalde instellingen. Het verduidelijken van wat deze sluitingen inhouden, en wat ze niet betekenen, stelt mensen in staat om beter geïnformeerde financiële beslissingen te nemen.
Sluiting van filialen en bancaire falen: een verwarring om op te helderen
De vermindering van het aantal fysieke filialen duidt niet op een financiële kwetsbaarheid van de betrokken bank. Een filiaal sluiten is niet hetzelfde als een bank sluiten. Volgens het Franse recht is de daadwerkelijke verdwijning van een kredietinstelling het resultaat van een toezicht- en resolutiebesluit van de bevoegde autoriteiten, en niet van een simpele krimp van het commerciële netwerk.
Het recht op compensatie voor depositohouders ontstaat pas wanneer de autoriteit de onbeschikbaarheid van de fondsen vaststelt, niet wanneer een verkooppunt de deuren sluit. Deze juridische onderscheid is fundamenteel om de werkelijke impact van de sluitingsaankondigingen die in de pers toenemen te begrijpen.
Verschillende media publiceren regelmatig lijsten van banken die mogelijk in 2025 sluiten, maar deze inventarissen hebben betrekking op fysieke filialen, niet op instellingen die op het punt staan hun activiteiten te staken. Het onderscheid is van groot belang voor klanten die vrezen hun spaargeld te verliezen.
Welke banken sluiten de meeste filialen in Frankrijk in 2025
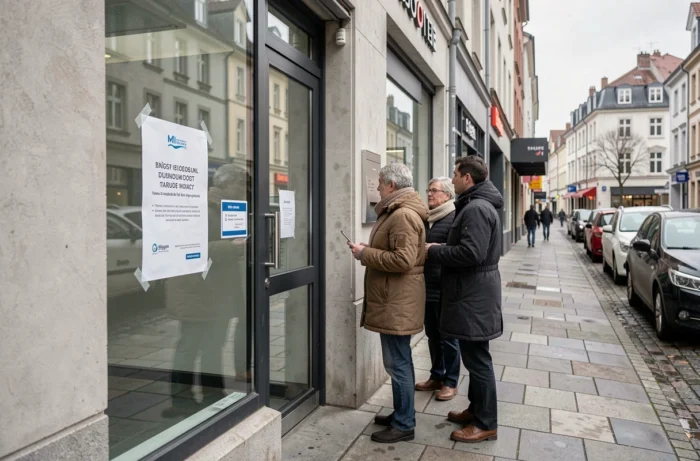
Onder de meest betrokken netwerken, staan SG en Crédit Mutuel Alliance Fédérale aan de top van de sluitingen van filialen in 2025, volgens de beschikbare sectorgegevens. Deze twee groepen voeren ambitieuze rationalisatieplannen uit die meerdere honderden verkooppunten raken.
De coöperatieve en regionale netwerken, die lange tijd gespaard zijn gebleven, beginnen ook hun aanwezigheid te verminderen. Hun dekking blijft echter vaak dichter in landelijke en peri-urbane gebieden, waar nationale banken al aanzienlijk hebben gerationaliseerd.
Frankrijk behoudt desondanks ongeveer 48 filialen per 100.000 inwoners, een ratio die aanzienlijk hoger is dan het gemiddelde van de eurozone (ongeveer 30). Dit cijfer relativeert de omvang van de beweging: het land begint met een historisch zeer uitgebreid netwerk, en de sluitingen zijn meer een structurele aanpassing dan een ineenstorting.
Een logica van winstgevendheid, geen overleving
De banken die filialen sluiten, doen dit om redenen van exploitatiekosten, niet omdat ze in prudentiële moeilijkheden verkeren. Het onderhouden van een pand, ontvangstpersoneel en fysieke infrastructuren voor operaties die de meeste klanten tegenwoordig online uitvoeren, vertegenwoordigt een kostenpost die moeilijk te rechtvaardigen is.
De opkomst van digitale toepassingen versnelt mechanisch de vermindering van het netwerk. Overboekingen, saldo-inzichten, kredietaanvragen en zelfs sommige verzekeringssubscripties verlopen via apps of online ruimtes. Het fysieke filiaal wordt een advieslocatie voor complexe operaties (hypotheek, vermogensbeheer), niet een loket voor dagelijkse zaken.
Territoriale kloof en toegang tot bankdiensten
De impact van de sluitingen is niet gelijkmatig verdeeld over het grondgebied. Landelijke gebieden en kleine steden verliezen soms hun laatste filiaal, wat een probleem van concrete toegang voor de meest digitaal afgelegen bevolkingsgroepen met zich meebrengt.
- Ouderen die niet goed bekend zijn met digitale tools, vinden zichzelf zonder fysieke contactpersoon voor dagelijkse operaties zoals een geldopname of een cheque-inleg.
- Professionals en kleine bedrijven in landelijke gebieden zijn nog steeds grotendeels afhankelijk van een lokale adviseur voor hun cashflow- en financieringsbehoeften.
- Gemeenten die hun laatste filiaal verliezen, merken vaak een domino-effect op de commerciële aantrekkelijkheid van het dorpscentrum.
De beschikbare gegevens stellen niet vast dat compensatiemechanismen (postkantoren, bankafhaalpunten) voldoende zijn om in de behoeften van de meest getroffen gebieden te voorzien.
Een sluiting van een filiaal anticiperen: de concrete stappen
Wanneer uw filiaal zijn sluiting aankondigt, is de bank verplicht u hiervan op de hoogte te stellen en u een aansluiting bij een ander filiaal van het netwerk aan te bieden. Uw rekening, uw contracten en uw betaalmiddelen blijven actief. Er zijn geen stappen van uw kant nodig om de continuïteit van de service te waarborgen.
Als u van de gelegenheid gebruik wilt maken om van instelling te veranderen, vereenvoudigt het mandaat voor bancaire mobiliteit de overgang. De ontvangende instelling zorgt ervoor dat uw overboekingen en terugkerende incasso’s binnen een door de wet vastgestelde termijn worden overgedragen.
- Controleer of uw nieuwe bank de diensten aanbiedt die u daadwerkelijk nodig heeft (cheque-inlevering, toegewijde adviseur, toegang tot een dichtstbijzijnde geldautomaat).
- Anticipeer op de sluiting van de oude rekening door te controleren of er geen resterende incasso’s meer naar deze rekening verwijzen.
- Bewaar uw bankafschriften: deze vormen een bewijs in geval van een latere geschil over operaties die in transfer zijn.
Garantie van deposito’s: een regulatoire veiligheidsnet
In het geval van een daadwerkelijke falen van een instelling dekt het Fonds voor Garantie van Deposito’s en Resolutie (FGDR) de deposito’s tot een plafond dat door de Europese regelgeving is vastgesteld. Dit mechanisme beschermt spaarders onafhankelijk van het aantal geopende filialen. De soliditeit van een bank wordt gemeten aan haar prudentiële ratio’s, niet aan de grootte van haar fysieke netwerk.
De meest nuttige reflex bij aankondigingen van sluitingen blijft het onderscheid maken tussen wat een commerciële strategie betreft (vermindering van het netwerk) en wat zou kunnen wijzen op een systeemrisico (wanbetaling). In Frankrijk worden de instellingen gecontroleerd door de ACPR, die ingrijpt lang voordat een wanbetaling de depositohouders bedreigt. De aangekondigde sluitingen van filialen in 2025 vallen in de eerste categorie, niet in de tweede.